Pajak Marketplace 0,5% Mulai Juli 2026? Ini yang Perlu Diketahui Pelaku UMKM dan Seller Online
Rincian tarif PPh Pasal 22 sebesar 0,5%, batas omzet Rp500 juta per tahun, dan daftar transaksi e-commerce yang dikecualikan.
Pemerintah kembali menghidupkan kebijakan pemungutan pajak atas transaksi perdagangan melalui marketplace yang sebelumnya sempat ditunda. Berdasarkan perkembangan terbaru, Direktorat Jenderal Pajak (DJP) menargetkan implementasi pemungutan Pajak Penghasilan (PPh) Pasal 22 oleh marketplace mulai Juli 2026.
Kebijakan ini memiliki dasar hukum yang kuat melalui Peraturan Menteri Keuangan (PMK) Nomor 37 Tahun 2025 tentang Penunjukan Pihak Lain sebagai Pemungut Pajak Penghasilan atas penghasilan yang diterima atau diperoleh pedagang dalam negeri melalui perdagangan elektronik.
Mengapa Aturan Ini Diterapkan?
Pesatnya pertumbuhan perdagangan digital telah menciptakan jutaan transaksi setiap hari melalui berbagai marketplace. Namun, pemerintah menilai masih terdapat kesenjangan kepatuhan perpajakan karena tidak semua pelaku usaha digital telah melaksanakan kewajiban perpajakannya secara optimal.
Melalui PMK Nomor 37 Tahun 2025, marketplace akan ditunjuk sebagai pihak yang memungut PPh Pasal 22 atas transaksi yang terjadi di platform mereka. Dengan demikian, proses pemungutan pajak menjadi lebih sederhana, efisien, dan mudah diawasi.
Berapa Tarif Pajaknya?
Pasal 8 PMK Nomor 37 Tahun 2025 mengatur bahwa:
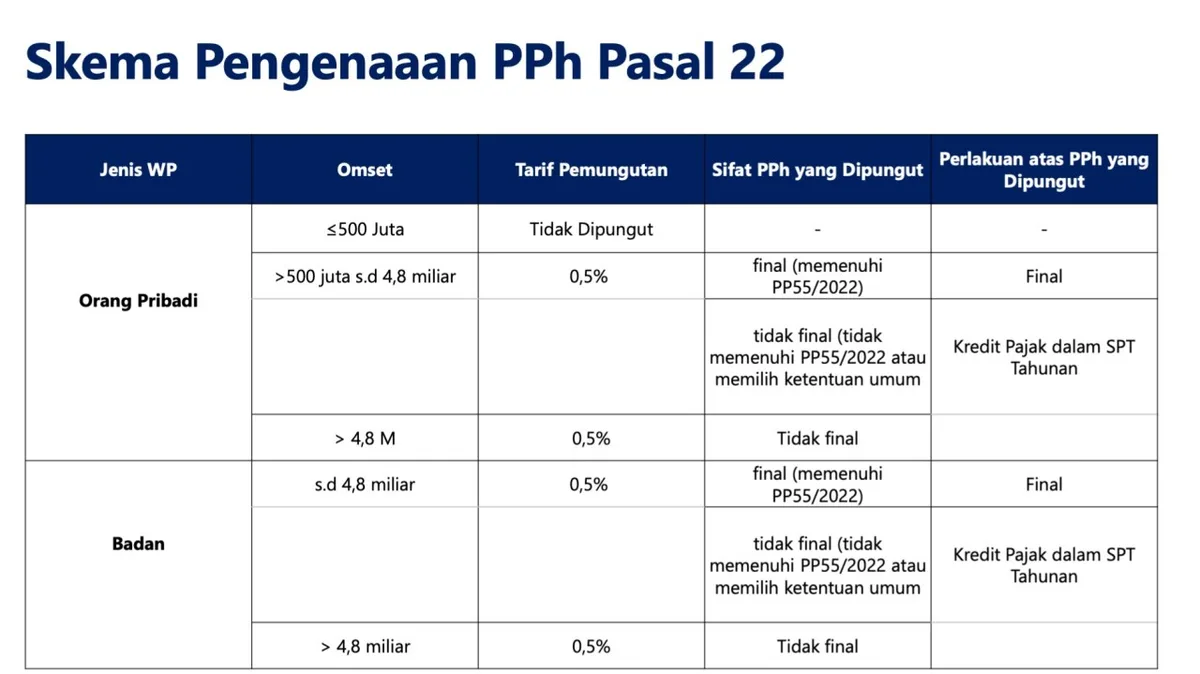
PPh Pasal 22 dipungut sebesar 0,5% dari peredaran bruto yang diterima atau diperoleh pedagang dalam negeri melalui marketplace, tidak termasuk PPN dan PPnBM.
Sebagai contoh:
- Nilai penjualan di marketplace: Rp10.000.000
- PPh Pasal 22 yang dipungut marketplace: Rp50.000
Marketplace akan langsung memotong dan menyetorkan pajak tersebut ke kas negara. Seller menerima hasil penjualan setelah dikurangi pungutan pajak yang berlaku.
Apakah Semua Pedagang Online Kena Pajak?
Tidak.
PMK Nomor 37 Tahun 2025 memberikan perlindungan bagi UMKM kecil. Pedagang orang pribadi dengan omzet sampai Rp500 juta per tahun tidak dikenakan pemungutan PPh Pasal 22 sepanjang menyampaikan surat pernyataan kepada marketplace.
Artinya:
- Omzet ≤ Rp500 juta/tahun → Tidak dipungut pajak marketplace.
- Omzet > Rp500 juta/tahun → Mulai dikenakan pemungutan PPh Pasal 22 sebesar 0,5%.
Ketentuan ini sejalan dengan kebijakan pemerintah yang tetap memberikan ruang tumbuh bagi UMKM mikro dan usaha kecil.
Transaksi Apa Saja yang Dikecualikan?
PMK 37 Tahun 2025 juga mengatur beberapa transaksi yang tidak dikenakan pemungutan PPh Pasal 22, antara lain:
- Penjualan oleh Wajib Pajak orang pribadi dengan omzet sampai Rp500 juta.
- Jasa pengiriman atau ekspedisi tertentu.
- Penjualan pulsa dan kartu perdana.
- Penjualan emas dan logam mulia tertentu.
- Pengalihan hak atas tanah dan bangunan.
- Pedagang yang memiliki Surat Keterangan Bebas (SKB) Pajak.
Mengapa Baru Dilaksanakan Juli 2026?
Walaupun PMK 37 Tahun 2025 sebenarnya telah berlaku sejak Juli 2025, implementasinya sempat ditunda karena pertimbangan kondisi ekonomi dan upaya menjaga daya beli masyarakat serta perkembangan UMKM digital.
Namun, berdasarkan perkembangan terbaru, DJP telah menyatakan kesiapan untuk mengeksekusi penunjukan marketplace sebagai pemungut pajak mulai Juli 2026. Hingga saat ini, pemerintah juga sedang menyiapkan tahapan teknis dan penunjukan platform yang memenuhi kriteria tertentu.
Apa Dampaknya Bagi Pelaku Usaha Online?
Bagi sebagian besar pelaku usaha yang telah memiliki kepatuhan perpajakan, kebijakan ini sebenarnya tidak menambah jenis pajak baru. Yang berubah adalah mekanisme pemungutannya.
Beberapa manfaat yang dapat dirasakan:
- Administrasi pajak menjadi lebih sederhana.
- Mengurangi risiko keterlambatan pembayaran pajak.
- Meningkatkan kepatuhan perpajakan sektor digital.
- Menciptakan persaingan usaha yang lebih adil antara pelaku usaha online dan offline.
Namun demikian, para seller perlu memastikan bahwa:
- NPWP atau NIK telah terdaftar dengan benar.
- Data usaha pada marketplace telah diperbarui.
- Omzet usaha tercatat dengan baik.
- Surat pernyataan omzet di bawah Rp500 juta disampaikan jika memenuhi syarat.
Kesimpulan
Rencana pemberlakuan pemungutan PPh Pasal 22 oleh marketplace pada Juli 2026 menandai babak baru dalam pengawasan perpajakan ekonomi digital Indonesia. Meskipun menimbulkan berbagai tanggapan dari pelaku usaha, kebijakan ini pada dasarnya bukan pajak baru, melainkan perubahan mekanisme pemungutan pajak yang telah ada.
Bagi UMKM dengan omzet di bawah Rp500 juta per tahun, pemerintah tetap memberikan pengecualian. Sementara bagi pelaku usaha yang telah berkembang, kebijakan ini dapat menjadi momentum untuk meningkatkan tata kelola usaha dan kepatuhan perpajakan secara lebih profesional.
Tentang Penulis — Dr. Muhammad Abdul Muis, M.Ak., RSA
Dr. Muhammad Abdul Muis, M.Ak., RSA adalah akademisi, praktisi akuntansi manajemen dan perpajakan, peneliti ekonomi dan pasar modal Indonesia, serta Direktur MAMS International Corp.
Berita Terkait Lainnya
Kebijakan Hijau Indonesia 2026: Membangun Ekonomi Berkelanjutan melalui Green Finance dan Net Zero Emission
18 Jul 2026, 12.00 WIB
1 Agustus 2026: Babak Baru Pemungutan Pajak Pedagang Online melalui Marketplace
03 Jul 2026, 12.00 WIB
IHSG Menguat Tipis di Tengah Tekanan Asing, Kapitalisasi Pasar Tembus Rp10.788 Triliun
20 Jun 2026, 12.00 WIB
IHSG Jadi Salah Satu Bursa Terburuk di Dunia 2026, Saham Syariah Tunjukkan Daya Tahan
13 Jun 2026, 12.00 WIB