Dari “Takut Diperiksa” Menuju “Mitra Kepatuhan”: Wajah Baru Tata Kelola Pajak Indonesia
Reformasi tata kelola pajak menggeser pendekatan tekanan sanksi menuju manajemen risiko kolaboratif dengan lima level maturitas.
Pemerintah melalui Direktorat Jenderal Pajak (DJP) tengah melakukan transformasi besar dalam sistem pengawasan perpajakan di Indonesia. Jika selama ini pendekatan kepatuhan lebih banyak bertumpu pada penegakan (enforcement), kini arah kebijakan bergeser menuju cooperative compliance yang menempatkan wajib pajak sebagai mitra dalam mengelola risiko perpajakan. Perubahan ini bukan sekadar reformasi administrasi, tetapi merupakan bagian dari upaya membangun tata kelola pajak (tax governance) yang lebih modern, transparan, dan memberikan kepastian hukum bagi dunia usaha.
Direktur Jenderal Pajak, Bimo Wijayanto, dalam Webinar DIAF FIA UI pada 29 Mei 2026 menjelaskan bahwa selama ini aspek tax governance belum menjadi bagian yang terintegrasi dalam penilaian tata kelola institusi di Indonesia. Temuan tersebut diperoleh dari hasil diskusi dengan Komite Nasional Kebijakan Governance (KNKG), yang menyatakan bahwa tax compliance framework maupun tax governance framework belum masuk dalam komponen utama penilaian tata kelola organisasi.
Kondisi tersebut menjadi tantangan tersendiri di tengah meningkatnya kompleksitas ekonomi global. Model bisnis digital, transaksi lintas batas, dan struktur usaha yang semakin kompleks membuat pendekatan pengawasan tradisional berbasis pemeriksaan dan koreksi setelah pelaporan menjadi kurang efektif. Dalam konteks ini, DJP mulai mengadopsi Tax Control Framework (TCF) sebagai instrumen untuk memberikan jaminan (assurance) terhadap kualitas proses bisnis dan pelaporan perpajakan wajib pajak.
Tax Control Framework (TCF) dan Adopsi Standar OECD
TCF dirancang mencakup seluruh rantai proses perpajakan, mulai dari transaksi, pencatatan akuntansi, pembukuan, hingga penyusunan Surat Pemberitahuan (SPT). Bahkan, sistem tersebut juga terhubung dengan fungsi pengawasan dan pemeriksaan DJP sehingga membentuk mekanisme total quality assurance yang lebih komprehensif.
Transformasi ini selaras dengan tren internasional yang dikembangkan oleh Organisation for Economic Co-operation and Development (OECD). DJP mengadopsi berbagai praktik terbaik dari sejumlah negara seperti horizontal monitoring di Belanda, tax control governance framework di Malaysia, tax risk management and control framework di Singapura, serta pendekatan justified trust di Australia. Keseluruhan model tersebut dibangun di atas tiga prinsip utama yaitu trust, transparency, dan kepastian hukum.
Dalam perspektif akuntansi manajemen, perubahan ini memiliki implikasi yang sangat signifikan. Selama ini banyak perusahaan memandang pajak sebagai kewajiban administratif yang baru menjadi perhatian ketika terjadi pemeriksaan. Akibatnya, pengelolaan risiko pajak sering bersifat reaktif. Padahal, pajak seharusnya menjadi bagian integral dari sistem pengendalian manajemen perusahaan.
Pendekatan cooperative compliance mendorong perusahaan membangun sistem pengendalian internal yang mampu mengidentifikasi, mengukur, memantau, dan mengendalikan risiko perpajakan sejak awal. Dengan demikian, fungsi pajak tidak lagi hanya berada pada tahap pelaporan, tetapi sudah terintegrasi dalam proses pengambilan keputusan bisnis.
Pergeseran dari Enforcement menuju Cooperative Compliance
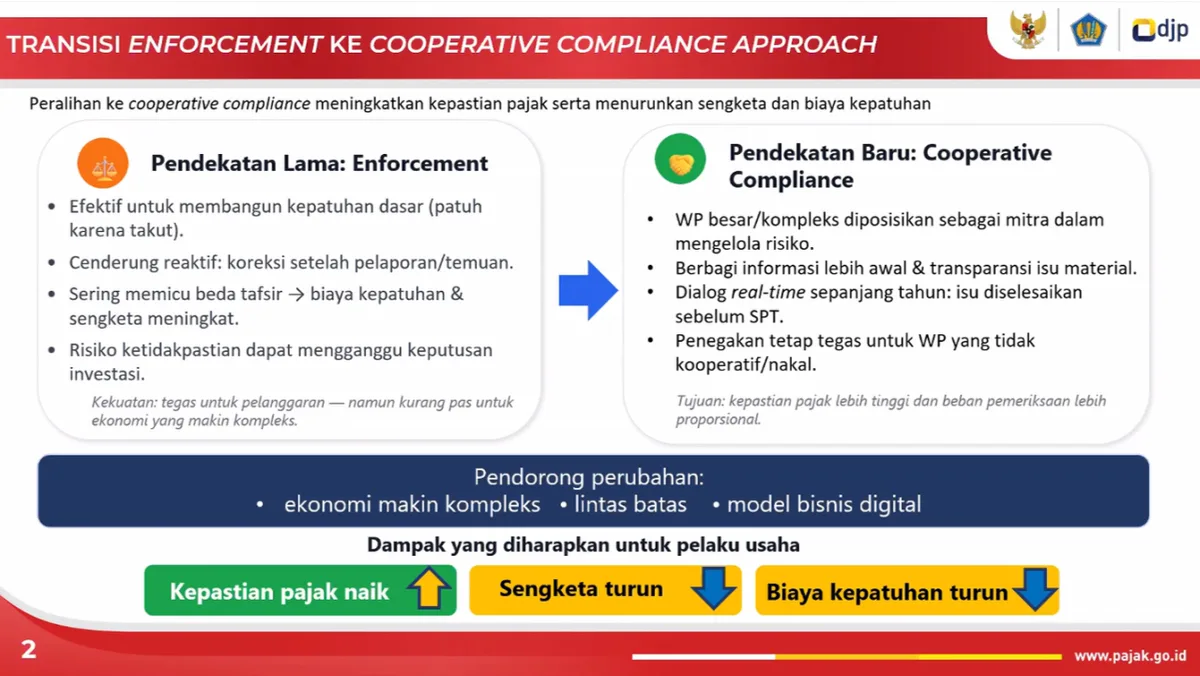
Gambar yang dipublikasikan DJP menunjukkan adanya pergeseran paradigma yang cukup mendasar. Pada pendekatan lama (enforcement), kepatuhan dibangun melalui tekanan dan ancaman sanksi. Model ini memang efektif untuk membangun kepatuhan dasar, namun sering menimbulkan sengketa, perbedaan interpretasi, biaya kepatuhan yang tinggi, serta ketidakpastian yang dapat mengganggu keputusan investasi.
Sebaliknya, pendekatan cooperative compliance menempatkan wajib pajak besar dan kompleks sebagai mitra pengelolaan risiko. Informasi material dapat dibahas lebih awal, dialog dilakukan secara berkelanjutan sepanjang tahun, dan berbagai isu perpajakan diselesaikan sebelum pelaporan SPT dilakukan. Penegakan hukum tetap dijalankan secara tegas terhadap wajib pajak yang tidak kooperatif, namun fokus utama bergeser pada pencegahan dan transparansi.
Dari sudut pandang dunia usaha, manfaat yang diharapkan cukup jelas. Pertama, meningkatnya kepastian pajak sehingga perusahaan dapat melakukan perencanaan bisnis dan investasi dengan lebih baik. Kedua, menurunnya jumlah sengketa perpajakan yang selama ini menyita biaya, waktu, dan sumber daya perusahaan. Ketiga, berkurangnya biaya kepatuhan karena adanya komunikasi yang lebih terbuka dan penyelesaian masalah sejak dini.
Lima Level Maturitas dan Kepastian Pajak bagi Dunia Usaha
Ke depan, keberhasilan implementasi Tax Control Framework akan diukur melalui sistem maturity level yang terdiri atas lima tingkatan. Level terendah menggambarkan tata kelola pajak yang belum andal (unreliable), sedangkan level tertinggi menunjukkan penerapan tata kelola pajak yang optimal dan terintegrasi. Pendekatan ini memungkinkan perusahaan untuk mengevaluasi dan meningkatkan kualitas pengendalian pajaknya secara berkelanjutan.
Bagi Indonesia, reformasi ini dapat menjadi langkah strategis dalam membangun ekosistem perpajakan yang lebih sehat dan berdaya saing. Kepatuhan tidak lagi dibangun semata-mata karena rasa takut terhadap pemeriksaan, tetapi karena adanya sistem tata kelola yang kuat, transparan, dan memberikan manfaat bagi seluruh pihak. Ketika kepercayaan, transparansi, dan kepastian hukum berjalan beriringan, maka hubungan antara fiskus dan wajib pajak akan berubah dari hubungan yang bersifat konfrontatif menjadi hubungan kemitraan yang produktif.
Tentang Penulis — Dr. Muhammad Abdul Muis, M.Ak., RSA
Dr. Muhammad Abdul Muis, M.Ak., RSA adalah akademisi, praktisi akuntansi manajemen dan perpajakan, peneliti ekonomi dan pasar modal Indonesia, serta Direktur MAMS International Corp.
Berita Terkait Lainnya
Integrasi Bukti Potong Pajak Marketplace ke Coretax: Langkah Besar Menuju Administrasi Pajak Digital
03 Jul 2026, 12.00 WIB
DJP Jamin Hak Wisatawan Asing Tetap Terlindungi Meski Coretax Sempat Gangguan
09 Jun 2026, 12.00 WIB
Reformasi Tunjangan Kinerja DJP 2026: Mendorong Kinerja Nyata atau Sekadar Mengejar Target Pajak?
06 Jun 2026, 12.00 WIB